Domain spannungsmessung.de kaufen?
Wir ziehen mit dem Projekt
spannungsmessung.de um.
Sind Sie am Kauf der Domain
spannungsmessung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain spannungsmessung.de kaufen?
Was ist der Unterschied zwischen § 48 ESTG und § 13 ESTG?
Der Unterschied zwischen § 48 ESTG und § 13 ESTG liegt in ihrem Anwendungsbereich. § 48 ESTG regelt die Besteuerung von Einkünften aus Kapitalvermögen, während § 13 ESTG die Besteuerung von Einkünften aus Vermietung und Verpachtung betrifft. Beide Paragraphen enthalten spezifische Regelungen und Vorschriften für die jeweiligen Einkunftsarten. **
Wie kann ein Multimeter zur Messung von Spannung, Stromstärke und Widerstand verwendet werden?
Ein Multimeter kann zur Messung von Spannung verwendet werden, indem man die Messleitungen an die entsprechenden Anschlüsse des Multimeters anschließt und das Gerät auf die Spannungsmessungsfunktion einstellt. Um die Stromstärke zu messen, muss das Multimeter in den Strommessungsmodus geschaltet werden und die Messleitungen in Reihe mit dem Stromkreis geschaltet werden. Zur Messung des Widerstands muss das Multimeter auf den Widerstandsmessungsmodus eingestellt werden und die Messleitungen an die zu messenden Komponenten angeschlossen werden. **

Ähnliche Suchbegriffe für EStG
Top-Angebote
Produkte zum Begriff EStG:
-
DürckheimRegister® EStG+EStDV KOMPLETT alle §§ MIT STICHWORTEN258 Registeretiketten (sog. Griffregister) Für Das Estg Und Die Estdv Mit Stichworten Aus Der Amtlichen Überschrift • Zur Markierung Deiner Gesetze Im Einkommenssteuerrecht • Mit Allen Paragrafen Und Stichworten Aus Der Amtlichen Überschrift • Von...17,79 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Schmid, Christoph: Heizung/Lüftung/ElektrizitätHeizung/Lüftung/Elektrizität , Der Band vermittelt in leicht verständlicher Weise eine Übersicht über die Energietechnik im Gebäude: Heizung, Lüftung und Elektrizität. Er behandelt das gesamte Spektrum der Wärmeerzeugungssysteme, von den Feuerungen bis zur Solaranlage, die Verfahren der Wärmeverteilung und -abgabe sowie der Lüftungs-, Kälte- und Klimatechnik. Die energetisch immer bedeutsamere Warmwasserversorgung wird untersucht. Der Einsatz der elektrischen Energie, der Lichttechnik und der Gebäudeautomation wird ebenfalls erörtert. Neben den technischen Installationen werden die zugrunde liegenden physikalisch-chemischen Vorgänge besprochen. Es kommen die Faktoren zur Sprache, die zur Behaglichkeit beitragen und den Energieverbrauch beeinflussen. Die Autoren geben Hinweise zur Wahl eines gebäude- und benutzerangepassten Gebäudetechniksystems sowie zu dessen Dimensionierung. Der Inhalt macht die Vorgänge verständlich, die in Anlagen im Normal- und im Störfall ablaufen. So liefert er die Grundlagen für ein kritisches Beurteilen von Anlagekonzepten in technischer, betrieblicher und ökologischer Hinsicht. , Handschuhe, Mützen & Schwämme > Autopflege & Aufbereitung , Auflage: 6. Auflage 2020, Erscheinungsjahr: 20200820, Produktform: Kartoniert, Titel der Reihe: Bau und Energie##, Autoren: Schmid, Christoph~Baumgartner, Thomas~Bucher, Christof~Nipkow, Jürg~Vogt, Christian~Willers, Jobst, Edition: REV, Auflage: 20006, Auflage/Ausgabe: 6. Auflage 2020, Seitenzahl/Blattzahl: 205, Abbildungen: zahlreiche Abbildungen und Tabellen, Keyword: Behaglichkeit; Elektroinstallation; Energie; Fotovoltaik; Gebäudeautomation; Gebäudetechnik; Haustechnik; Klimatechnik; Kältetechnik; Lichttechnik; Lüftungssysteme; Nachhaltigkeit; Sanitärtechnik; Solaranlagen; Warmwasserversorgung; Wärmeabgabe; Wärmeerzeugung; Wärmeverteilung, Fachschema: Energietechnik~Energieversorgung~Gebäudetechnik~Klimatechnik - Klimatisierung, Fachkategorie: Energieerzeugung und -verteilung, Warengruppe: HC/Bau- und Umwelttechnik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 282, Breite: 200, Höhe: 16, Gewicht: 711, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Das Verhältnis von § 6 Abs. 3 EStG zu § 6 Abs. 5 EStG. Umstrukturierung von Personengesellschaften, Taschenbuch von Hasan Alp Karadeniz, GRIN,Das Verhältnis Von § 6 Abs. 3 Estg Zu § 6 Abs. 5 Estg. Umstrukturierung Von Personengesellschaften, Taschenbuch Von Hasan Alp Karadeniz, Grin, 978-3-346-56207-4, Seitenanzahl: 6027,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
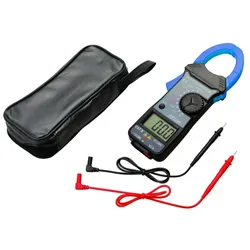
BGS 2203 Zangen Multimeter Zangenmultimeter Messung Strom Spannung Widerstand mit TascheBGS 2203 Zangen Multimeter / Zangenmultimeter / Amperemeter - Allroundgerät Beschreibung: ein Allroundmessgerät für viele Messbereich im Haushalt, Werkstatt, Büro, Auto, KfZ etc. großes LCD Anzeigefeld (Höhe 21mm x Breite 40mm) Wahl des Messbereiches über Drehschalter, dieser ist gleichzeitig der Aus / Einschalter berührungslose Strommessung für Wechselstrom durch die zu öffnende Messzange - mit diesem Messverfahren kann einphasig der Stromfluss von Wechselstrom [nicht für Gleichstrom!] berührungslos gemessen werden!) mit Überspannungsanzeige Anzeige "schwache Batterie" Polaritätsanzeige Datenspeicher (HOLD) für die letzte Messung ergonomisch geformtes Kunststoffgehäuse einsetzbar von 0 - 50C 2 x AAA Bqtterien sind im Lieferumfang enthalten HINWEIS: Die Strommessung über die Zange ist nur bei Wechselstrom möglich eine Messung von Gleichströmen ist mit diesem Zangemultimeter NICHT möglich 9 wählbare Messbereiche Meßbereich 1: Gleichspannung (DC) bis 200 Volt / Auflösung: 100 mVolt Meßbereich 2: Gleichspannung (DC) bis 600 Volt / Auflösung: 1 Volt Meßbereich 3: Wechselspannung (AC) bis 200 Volt / Auflösung: 100 mVolt Meßbereich 4: Wechselspannung (AC) bis 600 Volt / Auflösung: 1 Volt Meßbereich 5: Wechselstrom bis 2000 mAmpere / Auflösung: 1 mAmpere Meßbereich 6: Wechselstrom bis 20 Ampere / Auflösung: 10 mAmpere Meßbereich 7: Wechselstrom bis 600 Ampere / Auflösung: 1 Ampere Meßbereich 8: Widerstand (Ohm) bis 200 Ohm / Auflösung: 0,1 Ohm mit akustischer Durchgangsprüfung Meßbereich 9: Widerstand (Ohm) bis 200 KOhm / Auflösung: 100 Ohm technische Angaben: Länge: 193 x Breite 73 x Höhe: 25mm Anzeigengröße LCD: Breite 40mm x Höhe 21mm Gewicht: 145g inkl. Batterie V/ OHM Eingangsbuchse: Hochleistungseingang für alle Spannungsarten, Dioden- und Kontinuitätsprüfungen, Anwendbar mit Bananenstecker COM-Eingangsbuchse: Niederspannungseingang für alle Spannungsarten, Widerstands-, Dioden- und Kontinuitätsprüfungen, Anwendbar mit Bananenstecker Lieferumfang: 1 x Zangen Multimeter 1 x Satz Prüfkabel rot / schwarz Länge je 900mm 2 x Batterien* (2 x AA Batterien) 1 x Aufbewahrungstasche mit Reißverschluss und Trageschlaufe 1 x Bedienungsanleitung, deutsch / englisch * Hinweis zur Verordnung über die Rücknahme und Entsorgung gebrauchter Batterien und Akkumulatoren:Bitte entsorgen Sie Altbatterien, wie vom Gesetzgeber vorgeschrieben an einer kommunalen Sammelstelle oder geben Sie diese im Handel vor Ort kostenlos ab.Die Entsorgung im Hausmüll ist laut Batterieverordnung ausdrücklich verboten. Von uns erhaltene Batterien können Sie nach Gebrauch bei uns unter der oben genannten Adresse unentgeltlich zurückgeben oder per Post an uns zurücksenden (bitte die Rücksendung ausreichend frankieren).Batterien die Schadstoffe enthalten, sind mit dem Symbol einer durchgekreuzten Mülltonne gekennzeichnet. Unter dem Mülltonnen-Symbol befindet sich die chemische Bezeichnung des Schadstoffes - "Cd" für Cadmium, "Pb" steht für Blei, "Hg" für Quecksilber19,99 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter


-
Wann Freistellungsbescheinigung 48b EStG?
Die Freistellungsbescheinigung nach § 48b EStG wird benötigt, um sicherzustellen, dass bei bestimmten Zahlungen keine Kapitalertragsteuer einbehalten wird. Sie dient als Nachweis dafür, dass der Empfänger steuerlich als nicht meldepflichtig gilt. Die Bescheinigung muss rechtzeitig vor der Zahlung beantragt werden, da sie für das jeweilige Kalenderjahr gilt. Es ist ratsam, die Freistellungsbescheinigung frühzeitig zu beantragen, um Verzögerungen zu vermeiden und sicherzustellen, dass sie rechtzeitig vor der Zahlung vorliegt. Letztendlich liegt es im Interesse des Zahlenden, sicherzustellen, dass die Freistellungsbescheinigung rechtzeitig vorliegt, um potenzielle Steuerprobleme zu vermeiden. **
-
Was ist 37b EStG?
Das 37b EStG bezieht sich auf die steuerliche Behandlung von Sachbezügen, die Arbeitnehmer von ihrem Arbeitgeber erhalten. Diese Sachbezüge sind bis zu einem bestimmten Betrag steuerfrei. Dazu zählen beispielsweise Gutscheine, Tankkarten oder Warengutscheine. Arbeitgeber müssen diese Sachbezüge jedoch korrekt abrechnen und versteuern, um steuerliche Konsequenzen zu vermeiden. Es ist wichtig, dass Arbeitnehmer und Arbeitgeber die Regelungen des 37b EStG genau kennen und einhalten, um steuerliche Vorteile zu nutzen und mögliche Bußgelder zu vermeiden. **
-
Was bedeutet 37b EStG?
Was bedeutet 37b EStG? Der § 37b des Einkommensteuergesetzes regelt die Besteuerung von geldwerten Vorteilen, die Arbeitnehmer durch die private Nutzung von betrieblichen Elektro- und Hybridfahrzeugen erhalten. Diese Vorteile werden pauschal mit einem Prozent des Bruttolistenpreises pro Monat versteuert. Dadurch soll die Nutzung umweltfreundlicher Fahrzeuge gefördert werden. Arbeitnehmer können jedoch unter bestimmten Voraussetzungen eine geringere Besteuerung beantragen, wenn sie nachweisen, dass sie das Fahrzeug überwiegend dienstlich nutzen. Insgesamt soll die Regelung Anreize für die Nutzung von umweltfreundlichen Fahrzeugen im Betrieb schaffen. **
-
Was fällt unter 35a EStG?
Unter 35a EStG fällt die Förderung der Elektromobilität in Form von Steuererleichterungen. Konkret bedeutet das, dass Arbeitgeber ihren Mitarbeitern steuerfreie Vorteile für die Nutzung von Elektro- und Hybridfahrzeugen gewähren können. Dazu zählen beispielsweise die Überlassung von Ladestationen, die Übernahme von Stromkosten für das Laden des Dienstfahrzeugs oder auch die Bereitstellung von Jobtickets für den öffentlichen Nahverkehr. Diese Maßnahmen sollen Anreize schaffen, um den Umstieg auf umweltfreundliche Verkehrsmittel zu fördern und die CO2-Emissionen im Verkehrssektor zu reduzieren. **


Wer braucht eine Freistellungsbescheinigung 48 EStG?
Eine Freistellungsbescheinigung nach § 48 EStG wird benötigt, wenn ein Auftraggeber Zahlungen an einen Auftragnehmer leistet, der selbstständig tätig ist. Der Auftragnehmer kann diese Bescheinigung beantragen, um zu belegen, dass er von der Abführung von Steuern befreit ist. Dies ist insbesondere relevant, um eine Doppelbesteuerung zu vermeiden. Ohne Freistellungsbescheinigung müsste der Auftraggeber die Steuern einbehalten und an das Finanzamt abführen. In vielen Fällen wird die Freistellungsbescheinigung daher als Nachweis der steuerlichen Unbedenklichkeit benötigt. **
Was sind sachzuwendungen nach 37b EStG?
Sachzuwendungen nach § 37b EStG sind steuerlich begünstigte Zuwendungen, die Unternehmen an ihre Mitarbeiter, Kunden oder Geschäftspartner machen. Dabei handelt es sich um Sachgeschenke oder Sachleistungen, die bis zu einem bestimmten Betrag pro Jahr steuerfrei sind. Diese Regelung soll Anreize schaffen, um die Motivation der Mitarbeiter zu steigern oder die Kundenbindung zu stärken. Zu den Sachzuwendungen zählen beispielsweise Gutscheine, Prämien, Incentives oder andere Aufmerksamkeiten in Sachform. Unternehmen können diese steuerfreien Zuwendungen als Betriebsausgaben geltend machen. **
Top-Angebote
Produkte zum Begriff EStG:
-
Bauer:KODEX EStG Richtlinien-Kommentar, Fachbücher von Manfred BauerKodex EStG Richtlinien-Kommentar 2021 15. Auflage, Stand 1.6.2021 Mit der App zum Gesetz Der bewährte Richtlinienkommentar zum Einkommensteuergesetz kommentiert mit den Einkommensteuerrichtlinien. Aktuell: EStR - Wartungserlass 2021, LRL - Wartungserlass 2021.70,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
DürckheimRegister® EStG+EStDV KOMPLETT alle §§ MIT STICHWORTEN258 Registeretiketten (sog. Griffregister) Für Das Estg Und Die Estdv Mit Stichworten Aus Der Amtlichen Überschrift • Zur Markierung Deiner Gesetze Im Einkommenssteuerrecht • Mit Allen Paragrafen Und Stichworten Aus Der Amtlichen Überschrift • Von...17,79 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Schmid, Christoph: Heizung/Lüftung/ElektrizitätHeizung/Lüftung/Elektrizität , Der Band vermittelt in leicht verständlicher Weise eine Übersicht über die Energietechnik im Gebäude: Heizung, Lüftung und Elektrizität. Er behandelt das gesamte Spektrum der Wärmeerzeugungssysteme, von den Feuerungen bis zur Solaranlage, die Verfahren der Wärmeverteilung und -abgabe sowie der Lüftungs-, Kälte- und Klimatechnik. Die energetisch immer bedeutsamere Warmwasserversorgung wird untersucht. Der Einsatz der elektrischen Energie, der Lichttechnik und der Gebäudeautomation wird ebenfalls erörtert. Neben den technischen Installationen werden die zugrunde liegenden physikalisch-chemischen Vorgänge besprochen. Es kommen die Faktoren zur Sprache, die zur Behaglichkeit beitragen und den Energieverbrauch beeinflussen. Die Autoren geben Hinweise zur Wahl eines gebäude- und benutzerangepassten Gebäudetechniksystems sowie zu dessen Dimensionierung. Der Inhalt macht die Vorgänge verständlich, die in Anlagen im Normal- und im Störfall ablaufen. So liefert er die Grundlagen für ein kritisches Beurteilen von Anlagekonzepten in technischer, betrieblicher und ökologischer Hinsicht. , Handschuhe, Mützen & Schwämme > Autopflege & Aufbereitung , Auflage: 6. Auflage 2020, Erscheinungsjahr: 20200820, Produktform: Kartoniert, Titel der Reihe: Bau und Energie##, Autoren: Schmid, Christoph~Baumgartner, Thomas~Bucher, Christof~Nipkow, Jürg~Vogt, Christian~Willers, Jobst, Edition: REV, Auflage: 20006, Auflage/Ausgabe: 6. Auflage 2020, Seitenzahl/Blattzahl: 205, Abbildungen: zahlreiche Abbildungen und Tabellen, Keyword: Behaglichkeit; Elektroinstallation; Energie; Fotovoltaik; Gebäudeautomation; Gebäudetechnik; Haustechnik; Klimatechnik; Kältetechnik; Lichttechnik; Lüftungssysteme; Nachhaltigkeit; Sanitärtechnik; Solaranlagen; Warmwasserversorgung; Wärmeabgabe; Wärmeerzeugung; Wärmeverteilung, Fachschema: Energietechnik~Energieversorgung~Gebäudetechnik~Klimatechnik - Klimatisierung, Fachkategorie: Energieerzeugung und -verteilung, Warengruppe: HC/Bau- und Umwelttechnik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 282, Breite: 200, Höhe: 16, Gewicht: 711, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen § 48 ESTG und § 13 ESTG?
Der Unterschied zwischen § 48 ESTG und § 13 ESTG liegt in ihrem Anwendungsbereich. § 48 ESTG regelt die Besteuerung von Einkünften aus Kapitalvermögen, während § 13 ESTG die Besteuerung von Einkünften aus Vermietung und Verpachtung betrifft. Beide Paragraphen enthalten spezifische Regelungen und Vorschriften für die jeweiligen Einkunftsarten. **
-
Wie kann ein Multimeter zur Messung von Spannung, Stromstärke und Widerstand verwendet werden?
Ein Multimeter kann zur Messung von Spannung verwendet werden, indem man die Messleitungen an die entsprechenden Anschlüsse des Multimeters anschließt und das Gerät auf die Spannungsmessungsfunktion einstellt. Um die Stromstärke zu messen, muss das Multimeter in den Strommessungsmodus geschaltet werden und die Messleitungen in Reihe mit dem Stromkreis geschaltet werden. Zur Messung des Widerstands muss das Multimeter auf den Widerstandsmessungsmodus eingestellt werden und die Messleitungen an die zu messenden Komponenten angeschlossen werden. **
-
Wann Freistellungsbescheinigung 48b EStG?
Die Freistellungsbescheinigung nach § 48b EStG wird benötigt, um sicherzustellen, dass bei bestimmten Zahlungen keine Kapitalertragsteuer einbehalten wird. Sie dient als Nachweis dafür, dass der Empfänger steuerlich als nicht meldepflichtig gilt. Die Bescheinigung muss rechtzeitig vor der Zahlung beantragt werden, da sie für das jeweilige Kalenderjahr gilt. Es ist ratsam, die Freistellungsbescheinigung frühzeitig zu beantragen, um Verzögerungen zu vermeiden und sicherzustellen, dass sie rechtzeitig vor der Zahlung vorliegt. Letztendlich liegt es im Interesse des Zahlenden, sicherzustellen, dass die Freistellungsbescheinigung rechtzeitig vorliegt, um potenzielle Steuerprobleme zu vermeiden. **
-
Was ist 37b EStG?
Das 37b EStG bezieht sich auf die steuerliche Behandlung von Sachbezügen, die Arbeitnehmer von ihrem Arbeitgeber erhalten. Diese Sachbezüge sind bis zu einem bestimmten Betrag steuerfrei. Dazu zählen beispielsweise Gutscheine, Tankkarten oder Warengutscheine. Arbeitgeber müssen diese Sachbezüge jedoch korrekt abrechnen und versteuern, um steuerliche Konsequenzen zu vermeiden. Es ist wichtig, dass Arbeitnehmer und Arbeitgeber die Regelungen des 37b EStG genau kennen und einhalten, um steuerliche Vorteile zu nutzen und mögliche Bußgelder zu vermeiden. **
Ähnliche Suchbegriffe für EStG
-
Das Verhältnis von § 6 Abs. 3 EStG zu § 6 Abs. 5 EStG. Umstrukturierung von Personengesellschaften, Taschenbuch von Hasan Alp Karadeniz, GRIN,Das Verhältnis Von § 6 Abs. 3 Estg Zu § 6 Abs. 5 Estg. Umstrukturierung Von Personengesellschaften, Taschenbuch Von Hasan Alp Karadeniz, Grin, 978-3-346-56207-4, Seitenanzahl: 6027,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
BGS 2203 Zangen Multimeter Zangenmultimeter Messung Strom Spannung Widerstand mit TascheBGS 2203 Zangen Multimeter / Zangenmultimeter / Amperemeter - Allroundgerät Beschreibung: ein Allroundmessgerät für viele Messbereich im Haushalt, Werkstatt, Büro, Auto, KfZ etc. großes LCD Anzeigefeld (Höhe 21mm x Breite 40mm) Wahl des Messbereiches über Drehschalter, dieser ist gleichzeitig der Aus / Einschalter berührungslose Strommessung für Wechselstrom durch die zu öffnende Messzange - mit diesem Messverfahren kann einphasig der Stromfluss von Wechselstrom [nicht für Gleichstrom!] berührungslos gemessen werden!) mit Überspannungsanzeige Anzeige "schwache Batterie" Polaritätsanzeige Datenspeicher (HOLD) für die letzte Messung ergonomisch geformtes Kunststoffgehäuse einsetzbar von 0 - 50C 2 x AAA Bqtterien sind im Lieferumfang enthalten HINWEIS: Die Strommessung über die Zange ist nur bei Wechselstrom möglich eine Messung von Gleichströmen ist mit diesem Zangemultimeter NICHT möglich 9 wählbare Messbereiche Meßbereich 1: Gleichspannung (DC) bis 200 Volt / Auflösung: 100 mVolt Meßbereich 2: Gleichspannung (DC) bis 600 Volt / Auflösung: 1 Volt Meßbereich 3: Wechselspannung (AC) bis 200 Volt / Auflösung: 100 mVolt Meßbereich 4: Wechselspannung (AC) bis 600 Volt / Auflösung: 1 Volt Meßbereich 5: Wechselstrom bis 2000 mAmpere / Auflösung: 1 mAmpere Meßbereich 6: Wechselstrom bis 20 Ampere / Auflösung: 10 mAmpere Meßbereich 7: Wechselstrom bis 600 Ampere / Auflösung: 1 Ampere Meßbereich 8: Widerstand (Ohm) bis 200 Ohm / Auflösung: 0,1 Ohm mit akustischer Durchgangsprüfung Meßbereich 9: Widerstand (Ohm) bis 200 KOhm / Auflösung: 100 Ohm technische Angaben: Länge: 193 x Breite 73 x Höhe: 25mm Anzeigengröße LCD: Breite 40mm x Höhe 21mm Gewicht: 145g inkl. Batterie V/ OHM Eingangsbuchse: Hochleistungseingang für alle Spannungsarten, Dioden- und Kontinuitätsprüfungen, Anwendbar mit Bananenstecker COM-Eingangsbuchse: Niederspannungseingang für alle Spannungsarten, Widerstands-, Dioden- und Kontinuitätsprüfungen, Anwendbar mit Bananenstecker Lieferumfang: 1 x Zangen Multimeter 1 x Satz Prüfkabel rot / schwarz Länge je 900mm 2 x Batterien* (2 x AA Batterien) 1 x Aufbewahrungstasche mit Reißverschluss und Trageschlaufe 1 x Bedienungsanleitung, deutsch / englisch * Hinweis zur Verordnung über die Rücknahme und Entsorgung gebrauchter Batterien und Akkumulatoren:Bitte entsorgen Sie Altbatterien, wie vom Gesetzgeber vorgeschrieben an einer kommunalen Sammelstelle oder geben Sie diese im Handel vor Ort kostenlos ab.Die Entsorgung im Hausmüll ist laut Batterieverordnung ausdrücklich verboten. Von uns erhaltene Batterien können Sie nach Gebrauch bei uns unter der oben genannten Adresse unentgeltlich zurückgeben oder per Post an uns zurücksenden (bitte die Rücksendung ausreichend frankieren).Batterien die Schadstoffe enthalten, sind mit dem Symbol einer durchgekreuzten Mülltonne gekennzeichnet. Unter dem Mülltonnen-Symbol befindet sich die chemische Bezeichnung des Schadstoffes - "Cd" für Cadmium, "Pb" steht für Blei, "Hg" für Quecksilber19,99 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Das Abzugsverbot des § 4j EstG, Fachbücher von Dirk MetzlerDas Fachbuch "Das Abzugsverbot des § 4j EstG" von Dirk Metzler bietet eine umfassende Analyse des Abzugsverbots im deutschen Steuerrecht. Es beleuchtet die steuersystematischen, verfassungsrechtlichen und unionsrechtlichen Aspekte, die mit dieser Regelung verbunden sind. Mit 391 Seiten bietet das Buch eine detaillierte Auseinandersetzung mit den relevanten rechtlichen Rahmenbedingungen und deren praktischen Auswirkungen. Der kartonierte Einband sorgt für eine ansprechende und langlebige Präsentation des Werkes. Dieses Fachbuch richtet sich an Studierende, Praktiker und alle, die sich intensiv mit dem Thema Steuerrecht und dessen Implikationen auseinandersetzen möchten. Die erste Auflage stellt sicher, dass die Inhalte aktuell und relevant sind, um den Leserinnen und Lesern ein fundiertes Verständnis zu vermitteln.134,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Voltcraft, Multimeter, LCR-Messgerät (Hand-Multimeter)Das robuste Gerät zum Messen von Widerständen, Induktivitäten und Kapazitäten. Durch den angespritzten Weichgummischutz und den Überlastschutz aller Eingänge ist das Gerät ideal geschützt.80,94 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet 37b EStG?
Was bedeutet 37b EStG? Der § 37b des Einkommensteuergesetzes regelt die Besteuerung von geldwerten Vorteilen, die Arbeitnehmer durch die private Nutzung von betrieblichen Elektro- und Hybridfahrzeugen erhalten. Diese Vorteile werden pauschal mit einem Prozent des Bruttolistenpreises pro Monat versteuert. Dadurch soll die Nutzung umweltfreundlicher Fahrzeuge gefördert werden. Arbeitnehmer können jedoch unter bestimmten Voraussetzungen eine geringere Besteuerung beantragen, wenn sie nachweisen, dass sie das Fahrzeug überwiegend dienstlich nutzen. Insgesamt soll die Regelung Anreize für die Nutzung von umweltfreundlichen Fahrzeugen im Betrieb schaffen. **
-
Was fällt unter 35a EStG?
Unter 35a EStG fällt die Förderung der Elektromobilität in Form von Steuererleichterungen. Konkret bedeutet das, dass Arbeitgeber ihren Mitarbeitern steuerfreie Vorteile für die Nutzung von Elektro- und Hybridfahrzeugen gewähren können. Dazu zählen beispielsweise die Überlassung von Ladestationen, die Übernahme von Stromkosten für das Laden des Dienstfahrzeugs oder auch die Bereitstellung von Jobtickets für den öffentlichen Nahverkehr. Diese Maßnahmen sollen Anreize schaffen, um den Umstieg auf umweltfreundliche Verkehrsmittel zu fördern und die CO2-Emissionen im Verkehrssektor zu reduzieren. **
-
Wer braucht eine Freistellungsbescheinigung 48 EStG?
Eine Freistellungsbescheinigung nach § 48 EStG wird benötigt, wenn ein Auftraggeber Zahlungen an einen Auftragnehmer leistet, der selbstständig tätig ist. Der Auftragnehmer kann diese Bescheinigung beantragen, um zu belegen, dass er von der Abführung von Steuern befreit ist. Dies ist insbesondere relevant, um eine Doppelbesteuerung zu vermeiden. Ohne Freistellungsbescheinigung müsste der Auftraggeber die Steuern einbehalten und an das Finanzamt abführen. In vielen Fällen wird die Freistellungsbescheinigung daher als Nachweis der steuerlichen Unbedenklichkeit benötigt. **
-
Was sind sachzuwendungen nach 37b EStG?
Sachzuwendungen nach § 37b EStG sind steuerlich begünstigte Zuwendungen, die Unternehmen an ihre Mitarbeiter, Kunden oder Geschäftspartner machen. Dabei handelt es sich um Sachgeschenke oder Sachleistungen, die bis zu einem bestimmten Betrag pro Jahr steuerfrei sind. Diese Regelung soll Anreize schaffen, um die Motivation der Mitarbeiter zu steigern oder die Kundenbindung zu stärken. Zu den Sachzuwendungen zählen beispielsweise Gutscheine, Prämien, Incentives oder andere Aufmerksamkeiten in Sachform. Unternehmen können diese steuerfreien Zuwendungen als Betriebsausgaben geltend machen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.